Domain geldreserve.de kaufen?
Wir ziehen mit dem Projekt
geldreserve.de um.
Sind Sie am Kauf der Domain
geldreserve.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldreserve.de kaufen?
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **

Ähnliche Suchbegriffe für Liquiditätsgrad 1
Top-Angebote
Produkte zum Begriff Liquiditätsgrad 1:
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
F-SECURE Internet Security Antivirus-Sicherheit 1 Lizenz(en) 1 Jahr(e)Auf einen Blick TypAntivirus-Sicherheit Software-TypAbonnement Anzahl Lizenzen1 Lizenz(en) Lizenzterm1 Jahr(e) VerteilungstypDownload Alle technischen Daten anzeigen (9 Angaben) LizenzTypAntivirus-SicherheitSoftware-TypAbonnementAnzahl Lizenzen1 Lizenz(en)Lizenzterm1 Jahr(e)Anzahl der verwalteten Geräte1 MerkmaleVerteilungstypDownload SystemanforderungUnterstützt Windows-BetriebssystemeJaUnterstützt Mac-BetriebssystemeJaUnterstützte mobile BetriebssystemeAndroid, iOS Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.29,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
-
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **

Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
Top-Angebote
Produkte zum Begriff Liquiditätsgrad 1:
-
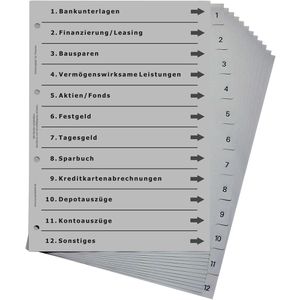
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
-
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
-
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
Ähnliche Suchbegriffe für Liquiditätsgrad 1
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
F-SECURE Internet Security Antivirus-Sicherheit 1 Lizenz(en) 1 Jahr(e)Auf einen Blick TypAntivirus-Sicherheit Software-TypAbonnement Anzahl Lizenzen1 Lizenz(en) Lizenzterm1 Jahr(e) VerteilungstypDownload Alle technischen Daten anzeigen (9 Angaben) LizenzTypAntivirus-SicherheitSoftware-TypAbonnementAnzahl Lizenzen1 Lizenz(en)Lizenzterm1 Jahr(e)Anzahl der verwalteten Geräte1 MerkmaleVerteilungstypDownload SystemanforderungUnterstützt Windows-BetriebssystemeJaUnterstützt Mac-BetriebssystemeJaUnterstützte mobile BetriebssystemeAndroid, iOS Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.29,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
-
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.